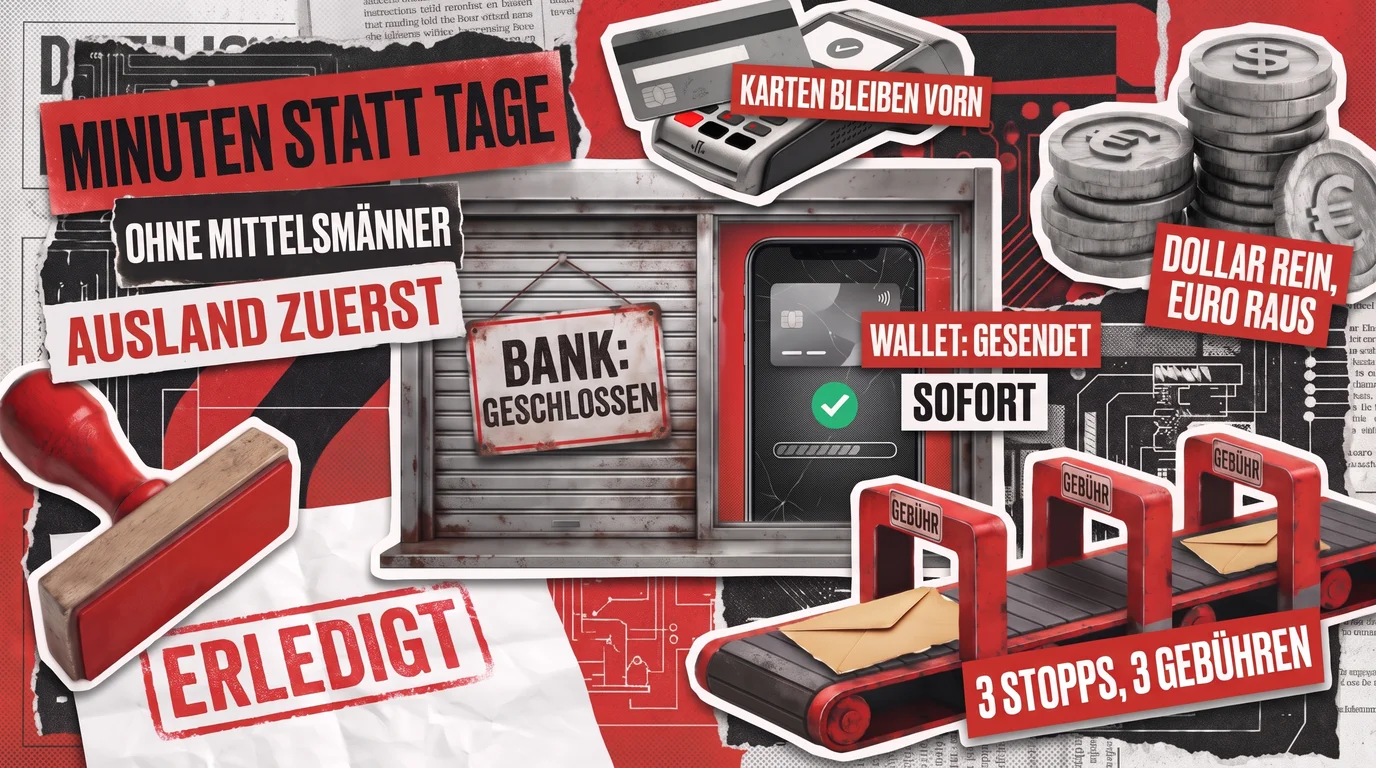
Blockchain für die Zahlungsabwicklung ist dort am nützlichsten, wo Geld mehrere Banken durchläuft, bevor es ankommt: bei grenzüberschreitenden Überweisungen und großen Zahlungen zwischen Unternehmen. Auf diesen Strecken entfallen mit einer Blockchain die Zwischenschritte, und die Abwicklung verkürzt sich von Tagen auf Minuten. Alltägliche Einkäufe an der Kasse laufen mit Karten und Echtzeitüberweisungen bereits gut, der Gewinn liegt also in der Wahl der richtigen Zahlungsflüsse.
Zahlungssysteme dieser Art gehören zur dezentralen Finanzwelt (DeFi) und sind ein zentraler Bestandteil unserer DeFi-Entwicklungsleistungen. Ihr Nutzen für ein Unternehmen lässt sich leicht in gesparten Tagen und vermiedenen Bankgebühren beziffern, deshalb gehören Zahlungen zu den am einfachsten zu begründenden Blockchain-Finanzdienstleistungen. Verlagern Sie jedoch die falsche Art von Transaktion auf die Blockchain, kommen Lizenzaufwand und zusätzliche Schritte für Ihre Kunden hinzu, ohne dass Zahlungen schneller werden. Dieser Artikel hilft Ihnen, das zu vermeiden. Die Ingenieure von Redwerk erklären, wo Blockchain-Technologie hilft und wo klassische Zahlungen weiterhin besser abschneiden.
Was fällt bei der Zahlungsabwicklung per Blockchain weg?
Die meisten Mittelsmänner verschwinden: die Banken, die das Geld weiterreichen, und die Dienste, die eine Währung in eine andere umtauschen. Nehmen wir ein Unternehmen, das einen Lieferanten in Euro von einem Dollarkonto aus bezahlt. Bei klassischen Zahlungen sendet die Bank des Unternehmens die Zahlung, ein Devisendienst tauscht die Dollar um, und die Bank des Lieferanten schreibt den Betrag gut. Alle drei verlangen eine Gebühr für ihren Teil. Kartenzahlungen haben dieselben Ebenen, und Währungsaufschläge bei internationalen Kartenzahlungen zu übersehen, gehört zu den häufigen Fehlern bei der Integration von Zahlungsgateways.
Auf einer Blockchain fließt die Zahlung direkt von der digitalen Wallet des Unternehmens in die Wallet des Lieferanten. Das Blockchain-Netzwerk selbst stellt das Geld zu, keine Bank muss es weiterleiten. Beide Seiten sehen die abgeschlossene Überweisung in den Aufzeichnungen des Netzwerks. Der Umtausch erfolgt in derselben Transaktion: Das System tauscht Dollar-Token gegen Euro-Token, bevor sie beim Lieferanten ankommen.
Die Token in solchen Zahlungen sind Stablecoins, die so konstruiert sind, dass sie denselben Wert behalten wie eine reguläre Währung, etwa der US-Dollar oder der Euro. Unternehmen ziehen sie Bitcoin vor, weil der Betrag zwischen Senden und Empfangen gleich bleibt. Ein Lieferant, der 10.000 Euro in einem Euro-Stablecoin erhält, hat am nächsten Morgen noch denselben Betrag.
Redwerk entwickelt Zahlungs- und Devisentools, die genau so funktionieren, von den Wallets bis zum Umtauschschritt. Nur ein externer Dienst wird weiterhin gebraucht: ein lizenzierter Partner, der die Dollar des Unternehmens in Token umwandelt und später die Euro des Lieferanten auf ein Bankkonto auszahlt.
Wo funktioniert Blockchain für die Zahlungsabwicklung am besten?
Grenzüberschreitende Überweisungen und große Zahlungen zwischen Unternehmen profitieren am meisten, weil das klassische Bankwesen auf diesen Strecken am langsamsten und teuersten ist. In manchen Ländern dauert eine solche Zahlung bis zu fünf Werktage, da jede Bank Überweisungen nur zu festen Zeiten und in geplanten Stapeln verarbeitet.
Laut dem Financial Stability Board, das die Geschwindigkeit internationaler Zahlungen für die G20 überwacht, wurden 2025 weniger als 45 % der von Unternehmen ins Ausland gesendeten Zahlungen innerhalb eines Werktags abgewickelt.
Auf einer Blockchain kommt eine Zahlung auf derselben Strecke in Sekunden oder Minuten an, zu jeder Uhrzeit und an jedem Wochentag. Diese Geschwindigkeit zählt vor allem in diesen Situationen:
- Lieferanten im Ausland bezahlen: Eine Fabrik in einem anderen Land erhält das Geld noch am selben Tag, sodass die Ware früher versendet werden kann.
- Liquidität zwischen Tochtergesellschaften verschieben: Ein Unternehmen mit Standorten in mehreren Ländern kann Mittel am Wochenende umschichten, ohne auf die Öffnung der Banken zu warten.
- Große Zahlungen zwischen Unternehmen: Eine schnellere Abwicklung verkürzt die Zeit, die eine hohe Summe unterwegs ist, und senkt so das Risiko, sie zu verlieren, falls eine Seite vor Abschluss der Überweisung insolvent wird.
- Viele Empfänger gleichzeitig bezahlen: Freelancer, Händler oder Partner in verschiedenen Ländern werden über ein einziges System bezahlt statt über Dutzende Bankbeziehungen.
Große Zahlungsnetzwerke nutzen Blockchain bereits im Hintergrund. Visa ermöglicht Partnerbanken, Kartentransaktionen in Stablecoins abzurechnen. 2026 erreichte dieser Zahlungsfluss ein Tempo von über 20 Milliarden US-Dollar pro Jahr, mehr als 15-mal so viel wie 2025. Einige Finanzinstitute, die untereinander große Summen abwickeln, nutzen ein geschlossenes Netzwerk, das nur eingeladene Mitglieder zulässt. Solche Systeme aufzubauen ist Aufgabe der Entwicklung privater Blockchains.
Können Smart Contracts eine Zahlung automatisch aufteilen?
Ein Smart Contract kann eingehendes Geld in dem Moment, in dem es ankommt, auf mehrere Empfänger verteilen. Dieser Code enthält die Zahlungsregeln und läuft direkt auf der Blockchain. Ein Marktplatz kann zum Beispiel jedem Verkäufer seinen Anteil senden und seine Provision in derselben Transaktion einbehalten. Niemand muss am Monatsende manuelle Auszahlungen anstoßen. Eine einfachere Version dieser Regel läuft in Tingl, einer privaten Messaging-App, die unser Team von Grund auf entwickelt hat. Wenn ein Nutzer ein kostenpflichtiges „Superlike“ sendet, erhält der Verfasser der Nachricht automatisch eine Belohnung. Vergleichbare regelbasierte Auszahlungen finden sich in Blockchain-Anwendungsfällen im Marketing und bei Versicherungsfällen, die per Smart Contract reguliert werden.
Wo liegen Karten und Echtzeitüberweisungen weiterhin vorn?
Für alltägliche Einkäufe haben Käufer bereits schnelle, vertraute Optionen, die sie schützen, wenn etwas schiefgeht. Vergleicht man Blockchain-Zahlungen mit klassischen Optionen an der Ladenkasse, verschwinden die meisten Vorteile:
- Die Geschwindigkeit, die der Käufer wahrnimmt: Eine Kartenzahlung wird in wenigen Sekunden freigegeben. Die langsamere Abwicklung zwischen den Banken erfolgt später, für den Kunden unsichtbar.
- Inländische Überweisungen: In den USA bewegen Echtzeit-Zahlungssysteme wie FedNow und das Real-Time-Payments-Netzwerk Geld rund um die Uhr in Sekunden zwischen Bankkonten. SEPA Instant leistet dasselbe in der EU.
- Reklamationen und Erstattungen: Kartenkunden können ihre Bank bitten, eine fehlerhafte oder betrügerische Belastung rückgängig zu machen. Eine bestätigte Blockchain-Überweisung ist endgültig, eine Erstattung erfordert also eine neue Zahlung des Händlers.
- Einrichtung für Kunden: Wer mit Stablecoins bezahlen will, braucht eine digitale Wallet mit Guthaben, und die haben die meisten Käufer nicht.
Kleine Zahlungen können auf einer Blockchain dennoch gut funktionieren, und zwar in Apps, deren Nutzer bereits Kryptowährungen besitzen. Tingl-Nutzer bezahlen zum Beispiel direkt im Chat für private Inhalte. Wir haben uns für diese App unter anderem wegen der niedrigeren Transaktionsgebühren für das Polygon-Netzwerk entschieden. In einem Netzwerk mit hohen Gebühren kann das Senden einer kleinen Zahlung mehr kosten, als sie wert ist.
Was ein Unternehmen zu bewältigen hat, hängt von der Art der Zahlung ab:
Kartenkauf an der Kasse
Eine Bearbeitungsgebühr bei jedem Verkauf
Jeder Käufer braucht eine Krypto-Wallet, und jede Erstattung ist eine neue Zahlung
Karte
Routineüberweisung im Inland
Eine kleine Gebühr pro Überweisung
Keine Zeitersparnis, dazu ein zusätzlicher Schritt, um Token in Landeswährung umzutauschen
Echtzeitüberweisung
Lieferantenzahlung ins Ausland
Bankgebühren, ein Währungsaufschlag und tagelanges Warten
Ankunft in Minuten, sofern der Lieferant Stablecoins akzeptiert
Blockchain
Große Zahlung zwischen Unternehmen
Überweisungsgebühren und Geld, das unterwegs gebunden ist
Beide Unternehmen einigen sich auf ein Netzwerk und führen Compliance-Prüfungen durch
Blockchain
Auszahlungen in viele Länder
Bankgebühren und ein separates Konto in jedem Land
Ein System für alle Empfänger, sofern sie lokal auszahlen können
Blockchain
Was bremst die Einführung von Blockchain-Zahlungen?
Kursschwankungen und unklare Regeln sind die beiden Bedenken, die die Einführung am stärksten bremsen. Wer in Stablecoins statt in Bitcoin bezahlt, beseitigt den Großteil des Preisrisikos, aber nicht das gesamte. Im März 2023 fiel ein großer Stablecoin kurzzeitig unter einen Dollar, nachdem sein Emittent mitgeteilt hatte, dass ein Teil seiner Reserven bei einer zusammengebrochenen US-Bank lag. Deshalb tauschen Zahlungssysteme eingehende Token meist zügig in Landeswährung um und halten nur den benötigten Bestand.
Die Regulierung unterscheidet sich von Land zu Land und ist weiter im Wandel:
- USA: Der GENIUS Act verpflichtet Unternehmen, die Stablecoins ausgeben, zu einer Lizenz. Ab Juli 2028 dürfen US-Plattformen nur noch lizenzierte Coins anbieten, daher sollte ein Unternehmen einen Coin wählen, dessen Emittent die Zulassung voraussichtlich erhält. In New York braucht zudem jeder Partner, der Krypto für Ihre Kunden verwahrt oder bewegt, die BitLicense des Bundesstaates.
- Europäische Union: Nach der Verordnung über Märkte für Kryptowerte (MiCA) darf ein Stablecoin in der EU nur angeboten werden, wenn sein Emittent über eine Zulassung verfügt. Im Oktober 2026 forderte die europäische Wertpapieraufsicht Krypto-Dienstleister auf, Kunden in der EU nicht mehr mit anderen Coins zu bedienen. Ein Zahlungsfluss für europäische Kunden hängt daher ebenso vom Coin ab wie von der Software. Unser Team für MiCA-Compliance prüft, ob Ihr Zahlungsfluss zusätzlich eine eigene Zulassung benötigt.
Ihre Rechtsberater klären, welche Regeln in jedem Ihrer Märkte gelten. Unsere Ingenieure setzen diese Regeln anschließend in der Zahlungssoftware um, als Teil unserer Blockchain-Entwicklungsleistungen. Wir stimmen das Paket auf die konkreten Anforderungen jedes Kunden ab.
Was umfasst ein Blockchain-Zahlungsprojekt?
Die meisten Projekte folgen denselben sieben Schritten, von der Wahl einer ersten Strecke bis zu einem kleinen Testlauf:
- Wählen Sie einen Zahlungsfluss. Lieferantenzahlungen in ein einzelnes Land sind eine gängige erste Wahl. Notieren Sie die aktuelle Laufzeit und die Gebühren auf dieser Strecke.
- Wählen Sie ein Netzwerk und einen Stablecoin. Vergleichen Sie Transaktionsgebühren, Bestätigungsgeschwindigkeit und die Coins, die Ihre Partner akzeptieren.
- Legen Sie fest, wer die Mittel verwahrt. Ein lizenziertes Unternehmen, das Krypto für Firmen verwahrt, kann das für Sie übernehmen, oder Ihr Team verwaltet eine eigene Wallet. Apps, die Kundengelder halten, stehen vor derselben Wahl in größerem Maßstab, wie unser Leitfaden zur Entwicklung von Krypto-Banking-Apps erklärt.
- Planen Sie, wie das Geld auf Bankkonten gelangt. Der Umtauschpartner, den Sie wählen, bestimmt, in welche Währungen und Länder Sie auszahlen können. Sollen Nutzer auf Ihrer Plattform auch Coins handeln, rechnen Sie mit einem höheren Budget, denn die Kosten für die Entwicklung einer Krypto-Börsen-App umfassen weit mehr als Zahlungen.
- Bauen Sie Compliance-Prüfungen ein. Das System prüft die Identität der Kunden und gleicht Wallet-Adressen mit Sanktionslisten ab, bevor Geld bewegt wird.
- Binden Sie Ihre Buchhaltungssoftware an. Jede Blockchain-Zahlung muss einer Rechnung zugeordnet werden, damit Ihre Finanzabteilung dieselben Summen sieht, die das Netzwerk verzeichnet.
- Beginnen Sie mit kleinen Zahlungen. Führen Sie einige Überweisungen mit geringem Betrag über die neue Strecke durch und vergleichen Sie Laufzeit und Gebühren mit den Werten, die Sie im ersten Schritt notiert haben.
Ist Blockchain die richtige Wahl für Ihre Zahlungen?
Blockchain für die Zahlungsabwicklung ist die richtige Wahl für die Transaktionen, die Ihr Unternehmen am meisten Zeit und Geld kosten. Meist sind das Zahlungen, die mehrere Banken oder einen Devisendienst durchlaufen und Tage bis zur Ankunft brauchen. Alltägliche Kartenkäufe und kleine Inlandsüberweisungen funktionieren mit Ihren bisherigen Systemen bereits gut.
Wählen Sie eine langsame, teure Zahlung, deren Empfänger Stablecoins annehmen und lokal auszahlen lassen kann. Unsere DeFi-Ingenieure können sie dann auf die Blockchain verlagern und das Ganze mit Ihrer bestehenden Bank- und Buchhaltungssoftware verbinden. Ihre übrigen Finanzprozesse bleiben unverändert.
Bereit, diese Art von Blockchain-Technologie einzuführen? Sprechen Sie noch heute mit unserem Team!
FAQ
Wie funktioniert Blockchain für die Zahlungsabwicklung?
Blockchain für die Zahlungsabwicklung ersetzt die Banken einer Überweisung durch ein Netzwerk unabhängiger Computer. Wenn ein Unternehmen Geld sendet, prüfen diese Computer, ob die digitale Wallet des Absenders genug Guthaben hat, verbuchen die Zahlung und schreiben sie der Wallet des Empfängers gut, meist innerhalb weniger Minuten. Jeder von ihnen führt eine identische Kopie der Aufzeichnungen, sodass keine Bank dafür bürgen muss.
Sind Blockchain-Zahlungen schneller als Banküberweisungen?
Blockchain-Zahlungen sind schneller, wenn Geld ins Ausland geht oder nachts und am Wochenende gesendet wird. Klassische Überweisungen warten, bis die Banken öffnen, und eine internationale Überweisung kann mehrere Institute durchlaufen. Ein Blockchain-Netzwerk läuft rund um die Uhr, und darüber gesendetes Geld kommt meist in wenigen Minuten an. Im Inland ist der Vorteil gering, da Echtzeit-Zahlungssysteme in den USA und Europa Geld bereits in Sekunden bewegen.
Was ist eine Stablecoin-Zahlung?
Bei einer Stablecoin-Zahlung werden digitale Token übertragen, von denen jeder eine Einheit einer regulären Währung wert ist, meist des US-Dollars. Das ausgebende Unternehmen hält Bargeld und kurzfristige Staatsanleihen als Reserve und tauscht jeden Coin auf Anfrage zum vollen Wert zurück. Diese Deckung ermöglicht es einem Unternehmen, in Krypto zu bezahlen, ohne die Kursschwankungen von Coins wie Bitcoin.
Kann eine Blockchain-Zahlung rückgängig gemacht werden?
Sobald das Netzwerk eine Blockchain-Zahlung bestätigt hat, kann niemand sie stornieren, nicht einmal der Absender. Unternehmen schützen sich auf andere Weise. Ihre Software prüft jede Zieladresse vor dem Senden, vor einer großen Überweisung geht eine kleine Testüberweisung hinaus, und Erstattungen werden als neue Transaktionen gesendet. Diese Gewohnheiten sind wichtig, weil irrtümlich gesendetes Geld meist nicht zurückzuholen ist.
Brauchen Unternehmen eine Lizenz für Blockchain-Zahlungen?
Die Lizenzregeln für Blockchain-Zahlungen hängen von der Rolle ab, die ein Unternehmen einnimmt. Ein Unternehmen, das nur seine eigenen Lieferanten in Stablecoins bezahlt, arbeitet in der Regel über einen regulierten Zahlungsdienstleister und braucht keine eigene Erlaubnis. Wer Krypto im Auftrag von Kunden verwahrt oder sendet, benötigt in den USA typischerweise eine bundesstaatliche Money-Transmitter-Lizenz und in der EU eine MiCA-Zulassung. Die Einzelheiten sollte eine Rechtsberatung für jeden Markt bestätigen.
Erfahren Sie, wie wir den Orderstep-Abonnementumsatz durch den Aufbau eines Premium-Webshop-Moduls gesteigert haben